Entender la AVS: Seguro de vejez y supervivientes en Suiza
¿Qué es la AVS? Descubra en esta guía los objetivos y el funcionamiento del primer pilar del sistema suizo de pensiones y jubilación.
Actualizado el · Por Brice DELHOME
- Cotizaciones: 10,6 % del salario bruto para la AVS, el AI y los APG, de las cuales 5,3 % corren a cargo del trabajador y 5,3 % a cargo del empleador.
- Pensiones: la pensión de vejez completa va de 1'260 a 2'520 CHF al mes; para un matrimonio, las dos pensiones juntas tienen un tope de 3'780 CHF.
- 13.ª pensión: se abona por primera vez en diciembre de 2026 y equivale a una doceava parte de la pensión de vejez anual.
- Edad de referencia: 65 años para los hombres; para las mujeres, pasa progresivamente de 64 a 65 años entre 2025 y 2028 (reforma AVS 21).
La previsión para la jubilación en Suiza se basa en tres pilares. Si trabaja o reside en Suiza, le afectan:
- la previsión estatal (AVS / AI / APG): obligatoria para las personas que residen o ejercen una actividad lucrativa en Suiza;
- la previsión profesional (LPP): obligatoria para los asalariados a partir de cierto nivel de salario;
- la previsión privada (3.er pilar): voluntaria.
¿Qué es la AVS?
El seguro de vejez y supervivientes (AVS, AHV en alemán) es el primer pilar de la previsión para la jubilación en Suiza. Paga una pensión a las personas que han alcanzado la edad de referencia y pensiones de supervivencia a viudas, viudos y huérfanos. Su objetivo es cubrir adecuadamente las necesidades vitales.
La AVS funciona por reparto: las cotizaciones descontadas de los ingresos de las personas activas financian, junto con las aportaciones de la Confederación y una parte del IVA, las pensiones pagadas ese mismo año.
El primer pilar comprende también:
- El seguro de invalidez (AI), que busca ante todo mantener o restablecer la capacidad de ganancia mediante medidas de readaptación. Si no bastan, paga una pensión a partir de un grado de invalidez del 40 %; la pensión es completa a partir del 70 %.
- Los subsidios por pérdida de ganancia (APG), que compensan una parte de los ingresos perdidos durante el servicio militar, el servicio civil o la protección civil, y financian los subsidios de maternidad y de paternidad. El permiso de paternidad es de dos semanas, que deben tomarse en los seis meses siguientes al nacimiento.
¿Cuál es la edad de referencia tras la reforma AVS 21?
Desde la entrada en vigor de la reforma AVS 21, el 1 de enero de 2024, la ley ya no habla de «edad de jubilación» sino de edad de referencia: la edad a la que la pensión de vejez se paga sin reducción ni suplemento. Para los hombres es de 65 años. Para las mujeres era de 64 años y aumenta tres meses por año desde 2025:
| Mujeres nacidas en | Edad de referencia | Año de aplicación |
|---|---|---|
| 1960 | 64 años | 2024 |
| 1961 | 64 años y 3 meses | 2025 |
| 1962 | 64 años y 6 meses | 2026 |
| 1963 | 64 años y 9 meses | 2027 |
| 1964 y posteriores | 65 años | 2028 |
Las mujeres nacidas entre 1961 y 1969 forman la «generación de transición». Si no cobran su pensión de forma anticipada, reciben un suplemento de pensión vitalicio cuyo importe depende de su ingreso anual medio y de su año de nacimiento. Si la anticipan, se benefician de tasas de reducción más bajas que las ordinarias.
La pensión se debe a partir del primer día del mes siguiente a aquel en que se alcanza la edad de referencia. Se recomienda solicitarla con tres o cuatro meses de antelación a la caja de compensación que percibió sus últimas cotizaciones.
¿Quién cotiza a la AVS?
Las personas que ejercen una actividad lucrativa
Los asalariados cotizan a partir del 1 de enero siguiente a su 17.º cumpleaños. Las cotizaciones se descuentan directamente del salario, la mitad a cargo del trabajador y la mitad a cargo del empleador. Un salario que no supera 2'500 CHF al año por empleador solo está sujeto a cotización si el trabajador lo solicita; este umbral no se aplica a las personas empleadas en un hogar privado, que en principio cotizan desde el primer franco.
Quien sigue trabajando después de la edad de referencia continúa cotizando, pero se beneficia de una franquicia de 16'800 CHF al año (1'400 CHF al mes) por empleo. Puede renunciar a ella para mejorar su pensión, por ejemplo para colmar una laguna de cotización.
Las personas sin actividad lucrativa
Incluso sin empleo se cotiza a la AVS, a partir del 1 de enero siguiente al 20.º cumpleaños y hasta la edad de referencia. Afecta en particular a:
- las personas en jubilación anticipada;
- los beneficiarios de pensiones del AI;
- los beneficiarios de indemnizaciones diarias por enfermedad o accidente;
- los estudiantes;
- los desempleados que han agotado su derecho a prestaciones;
- las personas divorciadas, las viudas y los viudos;
- los cónyuges de personas jubiladas que aún no han alcanzado la edad de referencia;
- los cónyuges de personas que ejercen una actividad lucrativa en el extranjero.
Una persona casada sin actividad lucrativa está exenta de cotizar si su cónyuge, considerado activo a efectos de la AVS, paga al menos 1'060 CHF de cotizaciones al año, es decir, el doble de la cotización mínima.
Una persona que trabaja menos de nueve meses al año o menos del 50 % de la jornada laboral habitual también puede tener que cotizar como persona sin actividad lucrativa, si las cotizaciones descontadas de su salario (incluida la parte del empleador) no alcanzan la mitad de lo que pagaría sin actividad.
¿Cuáles son los tipos de cotización a la AVS en 2026?
Asalariados
Para conocer el importe retenido en su nómina, aplique a su salario bruto la parte del trabajador:
| Parte del trabajador | Parte del empleador | Total | |
|---|---|---|---|
| AVS | 4,35 % | 4,35 % | 8,7 % |
| AI | 0,7 % | 0,7 % | 1,4 % |
| APG | 0,25 % | 0,25 % | 0,5 % |
| Total | 5,3 % | 5,3 % | 10,6 % |
Ejemplo: sobre un salario bruto de 6'000 CHF al mes, la retención AVS/AI/APG es de 318 CHF (5,3 %). A ello se suman la cotización al seguro de desempleo y, en su caso, la de la LPP.
Trabajadores por cuenta propia
Los trabajadores por cuenta propia pagan ellos solos la totalidad de las cotizaciones: 10,0 % de los ingresos (8,1 % AVS, 1,4 % AI, 0,5 % APG) a partir de unos ingresos anuales de 60'500 CHF. Por debajo, se aplica una escala decreciente, hasta el 5,371 % para unos ingresos de entre 10'100 y 17'600 CHF. Por debajo de 10'100 CHF, la cotización mínima es de 530 CHF al año.
Personas sin actividad lucrativa
Su cotización depende de su patrimonio y de sus ingresos percibidos en forma de pensión (multiplicados por 20). Va de 530 CHF al año, para un total inferior a 350'000 CHF, hasta un máximo de 26'500 CHF al año.
Las cajas de compensación perciben además una contribución a los gastos de administración. Baremos detallados: folletos del Centro de información AVS/AI (en inglés) 2.02 – Cotizaciones de los trabajadores por cuenta propia y 2.03 – Cotizaciones de las personas sin actividad lucrativa.
¿Cuál es el importe de la pensión AVS en 2026?
El importe de la pensión de vejez depende de tres elementos: los años de cotización, los ingresos de la actividad lucrativa y las bonificaciones por tareas educativas o asistenciales. Los importes siguientes, vigentes desde el 1 de enero de 2025, no cambian en 2026:
| Pensión completa (escala 44) | Mínimo al mes | Máximo al mes |
|---|---|---|
| Pensión de vejez individual | 1'260 CHF | 2'520 CHF |
| Matrimonio (suma de ambas pensiones, con tope del 150 %) | – | 3'780 CHF |
| Pensión por hijo | 504 CHF | 1'008 CHF |
- Periodo de cotización: la pensión es completa si ha cotizado sin interrupción desde el 1 de enero siguiente a sus 20 años hasta la edad de referencia, es decir, 44 años para las personas cuya edad de referencia es de 65 años. En principio, cada año que falta reduce la pensión en al menos 1/44.
- Ingreso anual medio: la pensión mínima corresponde a un ingreso anual medio revalorizado de hasta 15'120 CHF; la pensión máxima se alcanza a partir de 90'720 CHF.
- Bonificaciones: por cada año en que se haya ocupado de un hijo menor de 16 años o de un familiar beneficiario de un subsidio por gran invalidez, se añade al cálculo una bonificación igual al triple de la pensión mínima anual, es decir, 45'360 CHF. Durante los años de matrimonio, se reparte a partes iguales entre los cónyuges.
- Splitting: los ingresos obtenidos por los cónyuges durante los años civiles de matrimonio se suman y luego se reparten a partes iguales entre ellos, en caso de divorcio o cuando ambos cónyuges tienen derecho a una pensión.
Las cotizaciones de un año ya no pueden reclamarse ni pagarse cinco años después del final de ese año civil: en principio, una laguna más antigua ya no puede colmarse. Para comprobar sus años de cotización, solicite gratuitamente a su caja de compensación un extracto de su cuenta individual (CI). Para profundizar en las condiciones de la pensión máxima, consulte nuestra guía sobre la pensión AVS máxima.
¿Qué es la 13.ª pensión AVS?
Aprobada en votación popular el 3 de marzo de 2024, la 13.ª pensión AVS se abona por primera vez en diciembre de 2026. Corresponde a todas las personas que tienen derecho a una pensión de vejez en el mes de diciembre y adopta la forma de un suplemento a la pensión de diciembre.
- Su importe equivale a una doceava parte de la pensión de vejez percibida durante el año civil. Para una pensión de 2'520 CHF al mes percibida todo el año, la 13.ª pensión es de 2'520 CHF.
- Solo afecta a las pensiones de vejez: las pensiones de supervivencia, las de invalidez y las pensiones por hijo se siguen pagando doce veces al año.
- Su financiación aún no está resuelta: en junio de 2026, el Parlamento aprobó una subida del IVA de 0,4 puntos a partir de 2028, sometida a votación del pueblo y de los cantones el 29 de noviembre de 2026. El pago de diciembre de 2026 no depende de ella.
¿Se puede anticipar o aplazar la pensión?
Desde la reforma AVS 21, la pensión de vejez puede cobrarse entre los 63 y los 70 años, total o parcialmente (entre el 20 % y el 80 % de la pensión).
- Anticipo: posible desde los 63 años (desde los 62 años para las mujeres nacidas entre 1961 y 1969). La pensión se reduce de por vida un 6,8 % por un año de anticipo y un 13,6 % por dos años, sin contar las tasas específicas de la generación de transición. Durante el anticipo, las personas sin actividad lucrativa siguen cotizando y no se paga ninguna pensión por hijo.
- Aplazamiento: posible de uno a cinco años después de la edad de referencia. La pensión aumenta de por vida un 5,2 % tras un año y hasta un 31,5 % tras cinco años. El aplazamiento debe solicitarse a más tardar un año después de alcanzar la edad de referencia.
¿Qué pensiones reciben los supervivientes?
Al fallecer un asegurado, la AVS paga pensiones de viudedad o de orfandad, siempre que la persona fallecida haya cotizado al menos un año completo. Con un periodo de cotización completo, los importes mensuales de 2026 son los siguientes:
| Pensión de supervivencia (escala 44) | Mínimo al mes | Máximo al mes |
|---|---|---|
| Pensión de viuda o de viudo | 1'008 CHF | 2'016 CHF |
| Pensión de orfandad | 504 CHF | 1'008 CHF |
- Viudas: una mujer casada tiene derecho a una pensión si en el momento del fallecimiento tiene al menos un hijo, sea cual sea su edad, o si tiene 45 años cumplidos y ha estado casada al menos cinco años.
- Viudos: un hombre casado tiene derecho a una pensión si en el momento del fallecimiento tiene al menos un hijo. Desde una sentencia del Tribunal Europeo de Derechos Humanos del 11 de octubre de 2022, esta pensión ya no se extingue cuando el hijo menor cumple 18 años; los viudos sin hijos no tienen derecho a ella.
- Huérfanos: la pensión se paga hasta los 18 años, o hasta el final de la formación, pero como máximo hasta los 25 años.
Si una persona cumple a la vez las condiciones de una pensión de supervivencia y de una pensión de vejez, se paga la más elevada.
¿Qué cambia para los trabajadores fronterizos y los expatriados?
Un trabajador fronterizo empleado en Suiza cotiza a la AVS sobre su salario suizo, igual que un residente. Cada año de cotización en Suiza cuenta para su futura pensión, que se le pagará aunque viva en la Unión Europea o en un Estado de la AELC.
- Solicitud de pensión: si ha cotizado en Suiza y en uno o varios Estados de la UE o de la AELC, basta una sola solicitud, presentada en su país de residencia, para iniciar el procedimiento en todos los países afectados. En caso contrario, diríjase a la Caja Suiza de Compensación (CSC).
- Pago en el extranjero: la Caja Suiza de Compensación (CSC), en Ginebra, paga la pensión a los beneficiarios residentes en el extranjero, en general en la moneda de su país. La conversión se hace al tipo de cambio del día de la transacción, sobre el que la CSC no tiene ninguna influencia. Solo los pagos en una cuenta bancaria o postal en Suiza se efectúan en francos.
¿Cómo estimar mi pensión AVS?
Lo más sencillo es utilizar ESCAL, la calculadora en línea de la Caja Suiza de Compensación: a partir de los datos que usted introduce, ofrece una estimación sin compromiso de su futura pensión de vejez. La estimación solo es fiable si sus datos lo son: un extracto de su cuenta individual (CI), que puede solicitar a su caja de compensación, permite comprobar que todos sus ingresos están registrados.
¿Qué es el número AVS y dónde encontrarlo?
El número AVS es el identificador personal de los seguros sociales suizos. Tiene trece cifras, empieza por 756 y le acompaña toda la vida. Para encontrarlo:
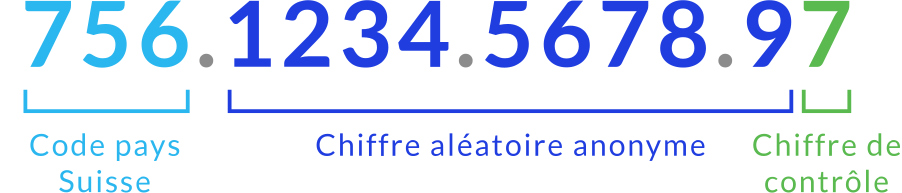
- Si está asegurado en una caja de enfermedad suiza, su número AVS figura en su tarjeta del seguro de enfermedad.
- Como trabajador fronterizo, pídaselo a su empleador en Suiza, que también puede indicarle la caja de compensación a la que está afiliado.
Preguntas frecuentes
¿Qué es la AVS?
El seguro de vejez y supervivientes (AVS) es el primer pilar de la previsión suiza. Paga una pensión de vejez a partir de la edad de referencia y pensiones a viudas, viudos y huérfanos. Se financia principalmente con las cotizaciones descontadas de los ingresos de las personas activas.
¿Cuál es la edad de jubilación de la AVS en 2026?
La edad de referencia es de 65 años para los hombres. Para las mujeres aumenta tres meses por año: 64 años y 6 meses para las nacidas en 1962, 64 años y 9 meses para las nacidas en 1963 y después 65 años para las nacidas en 1964 y posteriores.
¿Cuál es el tipo de cotización a la AVS en 2026?
Para un asalariado, las cotizaciones a la AVS, al AI y a los APG suman el 10,6 % del salario bruto: 5,3 % a cargo del trabajador y 5,3 % a cargo del empleador. Los trabajadores por cuenta propia pagan el 10,0 % a partir de unos ingresos de 60'500 CHF al año, con una escala decreciente por debajo. La cotización mínima es de 530 CHF al año.
¿Cuál es el importe de la pensión AVS mínima y máxima en 2026?
Con un periodo de cotización completo, la pensión de vejez va de 1'260 CHF a 2'520 CHF al mes. Para un matrimonio, la suma de las dos pensiones tiene un tope de 3'780 CHF al mes.
¿Cuándo se paga la 13.ª pensión AVS?
La 13.ª pensión AVS se paga por primera vez en diciembre de 2026 y después cada año en diciembre, junto con la pensión del mes. Equivale a una doceava parte de la pensión de vejez percibida durante el año y solo afecta a las pensiones de vejez.
¿Se puede cobrar la pensión AVS antes de los 65 años?
Sí, desde los 63 años, o desde los 62 años para las mujeres nacidas entre 1961 y 1969. La pensión se reduce entonces de por vida, un 6,8 % por año de anticipo según las tasas ordinarias. También es posible anticipar solo una parte de la pensión, entre el 20 % y el 80 %.
¿Tiene un trabajador fronterizo derecho a una pensión AVS?
Sí. Un trabajador fronterizo cotiza a la AVS sobre su salario suizo y adquiere derechos por cada año de cotización. Su pensión se le paga aunque viva en un país de la UE o de la AELC. Si también ha cotizado en su país de residencia, basta una sola solicitud presentada ante el organismo de pensiones de ese país; en caso contrario, se dirige a la Caja Suiza de Compensación (CSC).
Fuentes
- Centro de información AVS/AI, folletos (en inglés): 2.01 – Cotizaciones salariales, 3.01 – Pensiones de vejez, 3.03 – Pensiones de supervivencia, 3.04 – Jubilación flexible.
- Oficina Federal de Seguros Sociales (OFAS), en francés: AVS 21 y aplicación de la 13.ª pensión AVS.
- Caja Suiza de Compensación (CSC): tránsito de los pagos y tipo de cambio y costes.
- Ley federal sobre el seguro de vejez y supervivientes (LAVS, RS 831.10), en francés.
Este artículo presenta las reglas generales de la AVS en 2026 a título informativo. Para su situación personal, solo su caja de compensación puede determinar sus derechos.
Reciba nuestra próxima guía por email
¡No se pierda nuestro próximo artículo sobre la vida y el trabajo en Suiza y recíbalo directamente en su buzón al publicarse!
Suscribirse¿Tiene alguna pregunta?
Nuestras FAQ recogen las preguntas más frecuentes que nos hacen nuestros clientes. ¡Su pregunta probablemente ya tiene respuesta allí!
A las preguntas frecuentesSi no encuentra la respuesta que busca, nuestro equipo le ayudará por email, por teléfono (de lunes a viernes), en Facebook o en Twitter.
Volver a las guías