Compreender a AVS: Seguro de Velhice e Sobrevivência na Suíça
O que é a AVS? Descubra neste guia os objetivos e o funcionamento do primeiro pilar do sistema suíço de reforma e fundo de pensões.
Atualizado em · Por Brice DELHOME
- Contribuições: 10,6 % do salário bruto para a AVS, o AI e os APG, dos quais 5,3 % a cargo do trabalhador e 5,3 % a cargo do empregador.
- Pensões: a pensão de velhice completa vai de 1'260 a 2'520 CHF por mês; para um casal, as duas pensões em conjunto têm um teto de 3'780 CHF.
- 13.ª pensão: paga pela primeira vez em dezembro de 2026, corresponde a um duodécimo da pensão de velhice anual.
- Idade de referência: 65 anos para os homens; para as mulheres, passa progressivamente de 64 para 65 anos entre 2025 e 2028 (reforma AVS 21).
A previdência para a reforma na Suíça assenta em três pilares. Se trabalha ou reside na Suíça, está abrangido por:
- a previdência estatal (AVS / AI / APG): obrigatória para as pessoas que residem ou exercem uma atividade lucrativa na Suíça;
- a previdência profissional (LPP): obrigatória para os assalariados a partir de um certo nível de salário;
- a previdência privada (3.º pilar): facultativa.
O que é a AVS?
O seguro de velhice e sobrevivência (AVS, AHV em alemão) é o primeiro pilar da previdência para a reforma na Suíça. Paga uma pensão às pessoas que atingiram a idade de referência e pensões de sobrevivência a viúvas, viúvos e órfãos. O seu objetivo é cobrir adequadamente as necessidades vitais.
A AVS funciona por repartição: as contribuições descontadas dos rendimentos das pessoas ativas financiam, juntamente com as contribuições da Confederação e uma parte do IVA, as pensões pagas no mesmo ano.
O primeiro pilar inclui também:
- O seguro de invalidez (AI), que procura antes de mais manter ou restabelecer a capacidade de ganho através de medidas de reabilitação. Se estas não bastarem, paga uma pensão a partir de um grau de invalidez de 40 %; a pensão é completa a partir de 70 %.
- Os subsídios por perda de ganho (APG), que compensam uma parte do rendimento perdido durante o serviço militar, o serviço civil ou a proteção civil, e financiam os subsídios de maternidade e de paternidade. A licença de paternidade é de duas semanas, a gozar nos seis meses seguintes ao nascimento.
Qual é a idade de referência após a reforma AVS 21?
Desde a entrada em vigor da reforma AVS 21, a 1 de janeiro de 2024, a lei já não fala em «idade da reforma», mas em idade de referência: a idade a partir da qual a pensão de velhice é paga sem redução nem suplemento. Para os homens é de 65 anos. Para as mulheres era de 64 anos e aumenta três meses por ano desde 2025:
| Mulheres nascidas em | Idade de referência | Ano de aplicação |
|---|---|---|
| 1960 | 64 anos | 2024 |
| 1961 | 64 anos e 3 meses | 2025 |
| 1962 | 64 anos e 6 meses | 2026 |
| 1963 | 64 anos e 9 meses | 2027 |
| 1964 e seguintes | 65 anos | 2028 |
As mulheres nascidas entre 1961 e 1969 formam a «geração de transição». Se não anteciparem a pensão, recebem um suplemento de pensão vitalício, cujo montante depende do seu rendimento anual médio e do ano de nascimento. Se a anteciparem, beneficiam de taxas de redução mais baixas do que as ordinárias.
A pensão é devida a partir do primeiro dia do mês seguinte àquele em que se atinge a idade de referência. Recomenda-se pedi-la com três a quatro meses de antecedência à caixa de compensação que cobrou as suas últimas contribuições.
Quem contribui para a AVS?
As pessoas que exercem uma atividade lucrativa
Os assalariados contribuem a partir de 1 de janeiro seguinte ao seu 17.º aniversário. As contribuições são descontadas diretamente do salário, metade a cargo do trabalhador e metade a cargo do empregador. Um salário que não ultrapasse 2'500 CHF por ano e por empregador só está sujeito a contribuições se o trabalhador o pedir; este limiar não se aplica às pessoas empregadas num agregado doméstico privado, que em princípio contribuem desde o primeiro franco.
Quem continua a trabalhar depois da idade de referência continua a contribuir, mas beneficia de uma franquia de 16'800 CHF por ano (1'400 CHF por mês) por emprego. Pode renunciar a ela para melhorar a sua pensão, por exemplo para colmatar uma lacuna de contribuições.
As pessoas sem atividade lucrativa
Mesmo sem emprego, contribui-se para a AVS a partir de 1 de janeiro seguinte ao 20.º aniversário e até à idade de referência. Estão abrangidos, nomeadamente:
- as pessoas em reforma antecipada;
- os beneficiários de pensões do AI;
- os beneficiários de subsídios diários de doença ou de acidente;
- os estudantes;
- os desempregados que esgotaram o direito às prestações;
- as pessoas divorciadas, as viúvas e os viúvos;
- os cônjuges de pessoas reformadas que ainda não atingiram a idade de referência;
- os cônjuges de pessoas que exercem uma atividade lucrativa no estrangeiro.
Uma pessoa casada sem atividade lucrativa está dispensada de contribuir se o seu cônjuge, considerado ativo na aceção da AVS, pagar pelo menos 1'060 CHF de contribuições por ano, ou seja, o dobro da contribuição mínima.
Uma pessoa que trabalhe menos de nove meses por ano ou menos de 50 % do horário de trabalho habitual pode também ter de contribuir como pessoa sem atividade lucrativa, se as contribuições descontadas do seu salário (incluindo a parte do empregador) não atingirem metade do que pagaria sem atividade.
Quais são as taxas de contribuição para a AVS em 2026?
Assalariados
Para saber o montante retido no seu recibo de vencimento, aplique ao seu salário bruto a parte do trabalhador:
| Parte do trabalhador | Parte do empregador | Total | |
|---|---|---|---|
| AVS | 4,35 % | 4,35 % | 8,7 % |
| AI | 0,7 % | 0,7 % | 1,4 % |
| APG | 0,25 % | 0,25 % | 0,5 % |
| Total | 5,3 % | 5,3 % | 10,6 % |
Exemplo: sobre um salário bruto de 6'000 CHF por mês, a retenção AVS/AI/APG é de 318 CHF (5,3 %). A isto acrescem a contribuição para o seguro de desemprego e, se for o caso, a contribuição para a LPP.
Trabalhadores independentes
Os trabalhadores independentes pagam sozinhos a totalidade das contribuições: 10,0 % do rendimento (8,1 % AVS, 1,4 % AI, 0,5 % APG) a partir de um rendimento anual de 60'500 CHF. Abaixo desse valor aplica-se uma tabela degressiva, até 5,371 % para um rendimento entre 10'100 e 17'600 CHF. Abaixo de 10'100 CHF, a contribuição mínima é de 530 CHF por ano.
Pessoas sem atividade lucrativa
A sua contribuição depende do seu património e do rendimento que recebe sob a forma de pensões (multiplicado por 20). Vai de 530 CHF por ano, para um total inferior a 350'000 CHF, até um máximo de 26'500 CHF por ano.
As caixas de compensação cobram ainda uma contribuição para as despesas de administração. Tabelas detalhadas: folhetos do Centro de informação AVS/AI (em inglês) 2.02 – Contribuições dos trabalhadores independentes e 2.03 – Contribuições das pessoas sem atividade lucrativa.
Qual é o montante da pensão AVS em 2026?
O montante da pensão de velhice depende de três elementos: os anos de contribuição, os rendimentos da atividade lucrativa e as bonificações por tarefas educativas ou de assistência. Os montantes seguintes, em vigor desde 1 de janeiro de 2025, mantêm-se inalterados em 2026:
| Pensão completa (escala 44) | Mínimo por mês | Máximo por mês |
|---|---|---|
| Pensão de velhice individual | 1'260 CHF | 2'520 CHF |
| Casal (soma das duas pensões, com teto de 150 %) | – | 3'780 CHF |
| Pensão por filho | 504 CHF | 1'008 CHF |
- Período de contribuição: a pensão é completa se contribuiu sem interrupção desde 1 de janeiro seguinte aos seus 20 anos até à idade de referência, ou seja, 44 anos para as pessoas cuja idade de referência é de 65 anos. Em princípio, cada ano em falta reduz a pensão em pelo menos 1/44.
- Rendimento anual médio: a pensão mínima corresponde a um rendimento anual médio revalorizado até 15'120 CHF; a pensão máxima é atingida a partir de 90'720 CHF.
- Bonificações: por cada ano em que se ocupou de um filho com menos de 16 anos ou de um familiar beneficiário de um subsídio para grandes inválidos, é acrescentada ao cálculo uma bonificação igual ao triplo da pensão mínima anual, ou seja, 45'360 CHF. Nos anos de casamento, é repartida em partes iguais entre os cônjuges.
- Splitting: os rendimentos obtidos pelos cônjuges durante os anos civis de casamento são somados e depois repartidos em partes iguais entre eles, em caso de divórcio ou quando ambos os cônjuges têm direito a uma pensão.
As contribuições de um ano já não podem ser exigidas nem pagas cinco anos após o fim desse ano civil: em princípio, uma lacuna mais antiga já não pode ser colmatada. Para verificar os seus anos de contribuição, peça gratuitamente à sua caixa de compensação um extrato da sua conta individual (CI). Para aprofundar as condições da pensão máxima, consulte o nosso guia sobre a pensão AVS máxima.
O que é a 13.ª pensão AVS?
Aprovada em votação popular a 3 de março de 2024, a 13.ª pensão AVS é paga pela primeira vez em dezembro de 2026. Cabe a todas as pessoas que têm direito a uma pensão de velhice no mês de dezembro e assume a forma de um suplemento à pensão de dezembro.
- O seu montante corresponde a um duodécimo da pensão de velhice recebida durante o ano civil. Para uma pensão de 2'520 CHF por mês recebida durante todo o ano, a 13.ª pensão é de 2'520 CHF.
- Só abrange as pensões de velhice: as pensões de sobrevivência, as pensões de invalidez e as pensões por filho continuam a ser pagas doze vezes por ano.
- O seu financiamento ainda não está resolvido: em junho de 2026, o Parlamento aprovou um aumento do IVA de 0,4 pontos a partir de 2028, sujeito a votação do povo e dos cantões a 29 de novembro de 2026. O pagamento de dezembro de 2026 não depende dessa votação.
É possível antecipar ou adiar a pensão?
Desde a reforma AVS 21, a pensão de velhice pode ser recebida entre os 63 e os 70 anos, na totalidade ou em parte (entre 20 % e 80 % da pensão).
- Antecipação: possível a partir dos 63 anos (a partir dos 62 anos para as mulheres nascidas entre 1961 e 1969). A pensão é reduzida para toda a vida em 6,8 % por um ano de antecipação e em 13,6 % por dois anos, sem contar as taxas específicas da geração de transição. Durante a antecipação, as pessoas sem atividade lucrativa continuam a contribuir e não é paga nenhuma pensão por filho.
- Adiamento: possível por um a cinco anos após a idade de referência. A pensão é aumentada para toda a vida em 5,2 % após um ano e até 31,5 % após cinco anos. O adiamento deve ser pedido, o mais tardar, um ano depois de atingida a idade de referência.
Que pensões recebem os sobreviventes?
Em caso de morte de um segurado, a AVS paga pensões de viuvez ou de orfandade, desde que a pessoa falecida tenha contribuído durante pelo menos um ano completo. Com um período de contribuição completo, os montantes mensais de 2026 são os seguintes:
| Pensão de sobrevivência (escala 44) | Mínimo por mês | Máximo por mês |
|---|---|---|
| Pensão de viúva ou de viúvo | 1'008 CHF | 2'016 CHF |
| Pensão de orfandade | 504 CHF | 1'008 CHF |
- Viúvas: uma mulher casada tem direito a uma pensão se tiver pelo menos um filho no momento da morte, qualquer que seja a idade deste, ou se tiver 45 anos completos e tiver sido casada durante pelo menos cinco anos.
- Viúvos: um homem casado tem direito a uma pensão se tiver pelo menos um filho no momento da morte. Desde um acórdão do Tribunal Europeu dos Direitos Humanos de 11 de outubro de 2022, esta pensão já não se extingue quando o filho mais novo faz 18 anos; os viúvos sem filhos não têm direito a ela.
- Órfãos: a pensão é paga até aos 18 anos, ou até ao fim da formação, mas no máximo até aos 25 anos.
Se uma pessoa reunir ao mesmo tempo as condições de uma pensão de sobrevivência e de uma pensão de velhice, é paga a mais elevada.
O que muda para os trabalhadores fronteiriços e expatriados?
Um trabalhador fronteiriço empregado na Suíça contribui para a AVS sobre o seu salário suíço, tal como um residente. Cada ano de contribuição na Suíça conta para a sua futura pensão, que lhe será paga mesmo que viva na União Europeia ou num Estado da EFTA.
- Pedido de pensão: se contribuiu na Suíça e num ou mais Estados da UE ou da EFTA, basta um único pedido, apresentado no seu país de residência, para iniciar o procedimento em todos os países envolvidos. Caso contrário, dirija-se à Caixa Suíça de Compensação (CSC).
- Pagamento no estrangeiro: a Caixa Suíça de Compensação (CSC), em Genebra, paga a pensão aos beneficiários residentes no estrangeiro, em geral na moeda do seu país. A conversão é feita à taxa de câmbio do dia da transação, sobre a qual a CSC não tem qualquer influência. Só os pagamentos numa conta bancária ou postal na Suíça são feitos em francos.
Como estimar a minha pensão AVS?
O mais simples é utilizar o ESCAL, a calculadora online disponibilizada pela Caixa Suíça de Compensação: com base nos dados que indicar, fornece uma estimativa sem compromisso da sua futura pensão de velhice. A estimativa só é fiável se os seus dados o forem: um extrato da sua conta individual (CI), que pode pedir à sua caixa de compensação, permite verificar que todos os seus rendimentos estão registados.
O que é o número AVS e onde encontrá-lo?
O número AVS é o identificador pessoal dos seguros sociais suíços. Tem treze algarismos, começa por 756 e acompanha-o durante toda a vida. Para o encontrar:
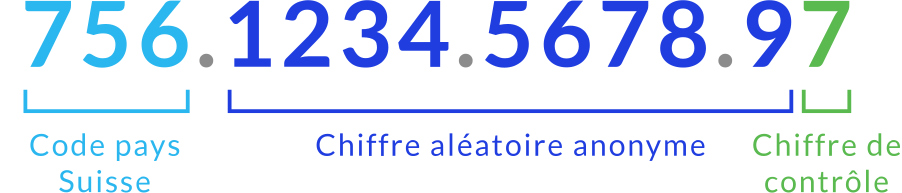
- Se estiver segurado numa caixa de seguro de saúde suíça, o seu número AVS figura no seu cartão de seguro de saúde.
- Enquanto trabalhador fronteiriço, peça-o ao seu empregador na Suíça, que também lhe pode indicar a caixa de compensação à qual está afiliado.
Perguntas frequentes
O que é a AVS?
O seguro de velhice e sobrevivência (AVS) é o primeiro pilar da previdência suíça. Paga uma pensão de velhice a partir da idade de referência e pensões a viúvas, viúvos e órfãos. É financiado principalmente pelas contribuições descontadas dos rendimentos das pessoas ativas.
Qual é a idade da reforma AVS em 2026?
A idade de referência é de 65 anos para os homens. Para as mulheres, aumenta três meses por ano: 64 anos e 6 meses para as mulheres nascidas em 1962, 64 anos e 9 meses para as nascidas em 1963 e depois 65 anos para as nascidas em 1964 e seguintes.
Qual é a taxa de contribuição para a AVS em 2026?
Para um assalariado, as contribuições para a AVS, o AI e os APG ascendem a 10,6 % do salário bruto: 5,3 % a cargo do trabalhador e 5,3 % a cargo do empregador. Os trabalhadores independentes pagam 10,0 % a partir de um rendimento de 60'500 CHF por ano, com uma tabela degressiva abaixo desse valor. A contribuição mínima é de 530 CHF por ano.
Qual é o montante da pensão AVS mínima e máxima em 2026?
Com um período de contribuição completo, a pensão de velhice vai de 1'260 CHF a 2'520 CHF por mês. Para um casal, a soma das duas pensões tem um teto de 3'780 CHF por mês.
Quando é paga a 13.ª pensão AVS?
A 13.ª pensão AVS é paga pela primeira vez em dezembro de 2026 e depois todos os anos em dezembro, juntamente com a pensão do mês. Corresponde a um duodécimo da pensão de velhice recebida durante o ano e só abrange as pensões de velhice.
É possível receber a pensão AVS antes dos 65 anos?
Sim, a partir dos 63 anos, ou dos 62 anos para as mulheres nascidas entre 1961 e 1969. A pensão é então reduzida para toda a vida, em 6,8 % por ano de antecipação segundo as taxas ordinárias. Também é possível antecipar apenas uma parte da pensão, entre 20 % e 80 %.
Um trabalhador fronteiriço tem direito a uma pensão AVS?
Sim. Um trabalhador fronteiriço contribui para a AVS sobre o seu salário suíço e adquire direitos por cada ano de contribuição. A sua pensão é-lhe paga mesmo que viva num país da UE ou da EFTA. Se também contribuiu no seu país de residência, basta um único pedido apresentado à instituição de pensões desse país; caso contrário, dirige-se à Caixa Suíça de Compensação (CSC).
Fontes
- Centro de informação AVS/AI, folhetos (em inglês): 2.01 – Contribuições salariais, 3.01 – Pensões de velhice, 3.03 – Pensões de sobrevivência, 3.04 – Reforma flexível.
- Serviço Federal dos Seguros Sociais (OFAS), em francês: AVS 21 e aplicação da 13.ª pensão AVS.
- Caixa Suíça de Compensação (CSC), em francês: encaminhamento dos pagamentos e taxas de câmbio e custos.
- Lei federal sobre o seguro de velhice e sobrevivência (LAVS, RS 831.10), em francês.
Este artigo apresenta as regras gerais da AVS em 2026 a título informativo. Para a sua situação pessoal, só a sua caixa de compensação pode determinar os seus direitos.
Receba o nosso próximo guia por e-mail
Não perca o nosso próximo artigo sobre a vida e o trabalho na Suíça e receba-o diretamente na sua caixa de correio assim que for publicado!
SubscreverTem alguma pergunta?
As nossas FAQ reúnem as perguntas mais frequentes dos nossos clientes. A sua pergunta provavelmente já tem resposta lá!
Para as FAQSe não encontrar a resposta que procura, a nossa equipa irá ajudá-lo por email, por telefone (segunda a sexta-feira), no Facebook ou no Twitter.
Voltar aos guias